
全球电子协会预警:PCB短缺或持续至2027年,上游材料成瓶颈

行业背景:PCB短缺从上游蔓延至全产业链
总部位于美国的全球电子协会在最新预警报告中指出,全球电子产业正面临印刷电路板(PCB)的严重短缺。PCB几乎存在于所有含电子元件的消费产品中,其供应缺口可能对全球经济造成广泛影响。公告称,从玻璃纤维布、树脂到成品电路板,整个供应链各环节的PCB需求都已超过供应能力。尽管制造产能正在扩大,尤其是在亚洲,但真正制约供应的是上游环节,包括玻璃纤维、树脂、铜箔以及生产设备。
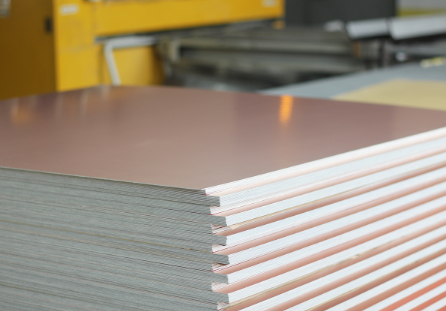
这轮短缺并非简单的工厂产能不足。PCB制造本身属于中游环节,其上游涵盖玻璃纤维布、树脂、铜箔等基础材料,以及覆铜板(CCL)这一关键基材。这些上游环节扩产周期长、技术门槛高,成为当前供应链中最难快速放大的部分。
核心观点:瓶颈在上游,非AI客户被挤占
从协会披露的信息看,供应瓶颈将至少持续到2027年上半年,而在2028年年中之前,供应紧张局面不太可能得到实质性缓解。这一判断与2021年芯片荒的持续时长和紧张程度有相似之处。
短缺的严重程度可从订单与出货的增速差中窥见。截至2026年9月,北美PCB订单同比增长56.1%,而出货仅增13.3%,高多层板交期已排至16至20周以上,部分高端定制订单交期长达30个月。订单增速远超出货增速,说明产能消化能力受限,交期压力持续累积。
制约供应的不是PCB工厂产能,而是玻璃纤维布、树脂、铜箔及覆铜板等上游材料及生产设备。这些环节扩产缓慢,导致生产线无法满负荷运转。与此同时,AI服务器和数据中心优先锁定高端PCB产能,汽车、工业、医疗、国防等领域客户面临交期延长、供货不稳,被排到队列后面。这种结构性挤占加剧了非AI客户的供应紧张。
对产业链的影响:广泛波及,区域依赖凸显
短缺的影响范围覆盖消费电子、新能源汽车、医疗、航空航天等几乎所有含电子元件的产业。欧美本土PCB产量占比极低,美国约3%,欧洲1%至2%,对亚洲供应链依赖度高。这意味着亚洲产能的紧张会迅速传导至全球下游客户,尤其是那些缺乏替代供应来源的中小企业。
从产业链位置看,PCB处于电子制造的中枢环节,上游连接材料与设备,下游服务封装、组装与终端品牌。上游材料扩产缓慢,中游PCB工厂即使有意愿扩产,也面临“无米下锅”的局面。高端产能被AI相关订单锁定后,汽车、工业等长周期认证领域的客户切换供应商成本高,短期内难以找到替代方案,交期延长和供货不稳成为常态。
对于PCB/FPC与元器件从业者而言,需要关注几个层面的变化:一是上游材料环节的扩产进度和价格走势,玻璃纤维布、树脂、铜箔的供应弹性决定了中游产能释放的节奏;二是高端产能的分配逻辑,AI服务器与数据中心的需求优先级短期内不会改变,非AI客户需要更早锁定产能或调整设计选型;三是区域供应链的再平衡,欧美本土产量占比低,短期内难以改变对亚洲的依赖,但客户可能加速寻求多元化供应布局。
结语
全球电子协会的预警将PCB短缺的焦点从成品板产能拉回到上游材料与设备。订单与出货的增速差、交期拉长、AI客户挤占高端产能,这些信号共同指向一个判断:供应紧张不是短期波动,而是上游扩产周期与需求结构变化共同作用的结果。对于产业链各环节的参与者,理解瓶颈所在,比等待产能数字的改善更为实际。