
中东局势不稳对PCB行业的影响路径分析
行业背景:中东为何与PCB产生关联
印制电路板(PCB)制造位于电子产业链中游,上游连接覆铜板(CCL)、铜箔、玻纤布、树脂等材料,下游覆盖消费电子、通信设备、汽车电子与工业控制。中东地区本身并非PCB的主要生产或消费市场,但其地缘政治地位决定了它在全球供应链中扮演两个关键角色:能源定价的锚点,以及亚欧航运通道的咽喉。
当市场讨论中东局势对PCB行业的影响时,实质讨论的是两条传导链:一是原油与天然气价格波动向化工原材料和电力成本扩散;二是红海—苏伊士运河—地中海航线的通行风险向交期和运费扩散。这两条链都不直接作用于PCB产线,却会重塑成本结构和交付节奏。
核心观点:影响是间接的、分层的、非对称的
能源价格向材料成本传导
PCB制造中,覆铜板占硬板成本的大头,而覆铜板的核心原料铜箔、玻纤布和环氧树脂均带有明显的能源属性。铜箔生产耗电量大,树脂依赖石化产业链,玻纤布熔制同样是高能耗环节。中东局势紧张若推升油气价格,会先从树脂和物流燃料端施加压力,再逐步向铜箔加工费和玻纤布报价渗透。这种传导存在时滞,且幅度取决于库存周期和长协定价机制,不宜简单线性外推。
航运通道风险向交期传导
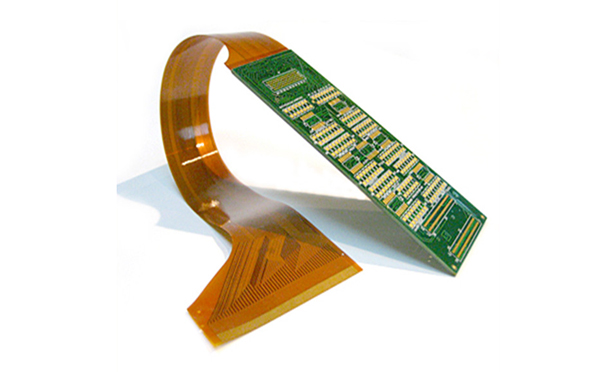
亚欧之间的海运若因地区风险绕行好望角,运输时间会明显拉长,运费与保险成本同步上升。对于PCB这类体积不大但价值密度较高的产品,运费占比相对有限,真正的压力在于交期不确定性。下游客户为规避断供风险,可能提前下单或要求分散备货,进而放大短期订单波动。柔性印制电路板(FPC)和高密度互连(HDI)产品多用于消费电子快节奏供应链,对交期变化更为敏感。
影响的分层与不对称
不同细分领域感受不同。以出口欧洲为主的PCB厂商对航运通道更敏感;以内需或亚洲区域配套为主的厂商受影响较小。封装基板与ABF载板环节因客户认证周期长、替代成本高,供应链关系相对稳定,短期受地缘冲击的弹性较低。而连接器、电容、电阻等电子元器件的跨境贸易频次高、单值低,对运费和交期波动更敏感。
对产业链的影响
上游材料端:铜箔、玻纤布、树脂供应商可能面临能源成本上升与物流成本上升的双重压力,报价调整节奏取决于库存水平和长协覆盖比例。若油价持续高位,材料端的成本转嫁意愿会增强。
PCB制造端:成本端压力叠加交期不确定性,考验厂商的供应链管理和客户结构。出口导向型厂商需评估航线替代方案和保险成本;内需型厂商则更多关注原材料采购节奏。
下游电子组装与终端:SMT与电子组装环节库存策略可能从精益转向适度安全库存,短期推高备货需求,但若终端消费未同步改善,后续存在库存修正风险。
半导体与封测:晶圆代工(foundry)和封测厂(OSAT)的原材料与设备跨境运输同样依赖亚欧航线,但半导体产品价值密度极高,运费敏感度低,主要风险在于设备交期和特殊气体、化学品的供应连续性。
需要说明的是,上述影响均为机制层面的判断,具体幅度取决于局势持续时间、航线实际通行状况以及各国能源政策应对,目前缺乏可量化的行业数据支撑。
结语
中东局势对PCB行业的影响,本质上是地缘风险通过能源与物流两条通道向制造成本和交付节奏的渗透。对从业者而言,值得关注的不是局势新闻本身,而是自身供应链的暴露程度:原材料有多少来自高能耗环节、出口航线有多少经过风险区域、客户订单的提前或延后是否已开始出现。这些结构性问题的答案,比事件本身更具决策价值。