
Schweizer订单创纪录,三季度扭亏,上游材料供应仍脆弱

行业背景:欧洲PCB厂商业绩分化,结构性需求成关键
在全球印制电路板(PCB)产业格局中,欧洲厂商长期聚焦于工业、医疗、航空国防等高可靠性细分市场,与亚洲大规模产能形成差异化竞争。近年来,汽车电子需求波动、供应链重塑以及上游材料价格起伏,持续考验着PCB企业的经营韧性。德国PCB制造商Schweizer近期公布的业绩数据,为观察欧洲PCB产业链的景气度提供了一个窗口。
核心观点:订单强劲回升,扭亏为盈,但材料端风险犹存
根据Schweizer披露的前三季度业绩,公司接单量达到2.286亿欧元,同比增长41.2%,订单出货比(book-to-bill ratio)为1.6,意味着新增订单显著高于当期出货。截至三季度末,在手订单攀升至2.826亿欧元,创下历史新高。营收方面,前三季度实现1.399亿欧元,同比增长9.7%。值得注意的是,工业、医疗、航空国防等非汽车业务涨幅超过五成,成为拉动增长的主要动力。利润端,三季度净利润为80万欧元,较此前亏损状态实现转正。基于此,公司上调全年营收指引至1.75亿至1.85亿欧元。
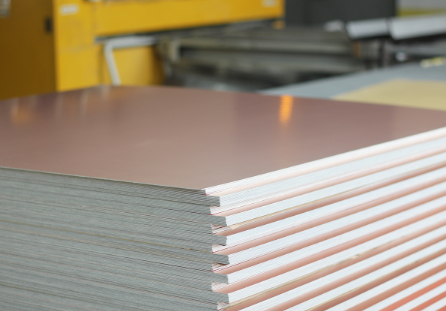
这一业绩表明,在汽车业务之外,高可靠性应用领域的需求正逐步释放,并转化为实际订单。订单出货比高于1,通常被视为行业景气上行的先行指标,但需注意其可持续性仍受下游库存周期和终端需求波动影响。Schweizer同时提醒,上游材料的供应和价格“依然脆弱”,这暗示了覆铜板(CCL)、铜箔等关键原材料的价格波动或供应紧张可能对后续盈利能力构成压力。
对产业链的影响:上游材料与高端PCB供需博弈
Schweizer的订单增长反映了欧洲高端PCB市场需求的回暖,尤其是工业控制、医疗设备、航空航天与国防等对可靠性要求严苛的领域。这些应用通常需要高多层板、特殊材料(如高频高速覆铜板)以及严格的阻抗控制,对PCB制造商的工艺能力提出更高要求。订单饱满将直接拉动对上游覆铜板、铜箔、半固化片等材料的需求,但材料供应脆弱性可能加剧供需矛盾,推高采购成本。
从产业链角度看,Schweizer的业绩指引上调传递出积极信号,但材料端的瓶颈值得警惕。覆铜板作为PCB的核心原材料,其价格受铜价、树脂等大宗商品波动影响较大,且高端产品产能集中度较高。若供应紧张持续,PCB厂商可能面临成本转嫁压力,进而影响毛利率。此外,订单出货比高企也意味着厂商需要扩大产能或优化排产,但资本开支周期较长,短期供应弹性有限。
对于电子元器件和半导体行业而言,PCB需求回暖通常与下游设备投资同步。工业、医疗、航空国防领域的资本支出增加,可能带动连接器、传感器、电源管理等元器件的配套需求。然而,当前材料供应脆弱性也可能波及封装基板(如ABF载板)等高端产品的原材料供应,需关注产业链传导效应。
结语:关注订单兑现与材料成本波动
Schweizer前三季度业绩呈现出订单强劲、营收增长、扭亏为盈的积极态势,但上游材料供应与价格风险仍是悬而未决的变量。对于PCB及电子元器件从业者而言,需密切跟踪高端应用需求的持续性以及覆铜板等材料的供需变化,以评估产业链各环节的盈利走势。在材料供应脆弱的环境下,具备供应链管理优势和材料议价能力的企业或将更具韧性。