
Yole预测2031年全球PCB市场达1400亿美元,AI驱动高多层板与封装基板

行业背景:PCB市场增长逻辑切换
PCB(印制电路板)作为电子设备的基础互联载体,其市场规模长期与消费电子、通信设备等终端出货量高度相关。过去几年,消费类需求波动主导了行业周期。但根据Yole Group最新发布的2026年PCB行业报告,这一逻辑正在发生变化。报告预计,到2031年全球PCB市场规模将达到1400亿美元,年复合增长率(CAGR)为8.1%。
这一预测并非孤立数字。其背后是AI算力基础设施建设对高端PCB产品的持续拉动,以及传统消费电子需求从大幅下滑转向温和修复的结构性调整。
核心观点:AI相关品类是主要增量
Yole报告明确指出,AI相关的高多层板、HDI(高密度互连)和封装基板仍是市场增长的主要增量来源。传统消费类PCB需求仅呈现温和修复态势,难以回到高速增长轨道。
这一判断与产业链近期的感受一致。AI服务器、加速卡和高速交换机需要更高层数、更高密度和更高信号完整性的PCB,这直接推升高多层板和HDI的需求。同时,先进封装(如2.5D/3D封装)的普及带动封装基板(如ABF载板)需求上升。这些品类技术门槛高、单板价值量大,对产值的贡献远高于传统通孔板。
需要注意的是,上述判断基于Yole的预测模型,属于行业趋势判断而非既定事实。实际增长节奏可能受AI投资周期、地缘政治和原材料供应等因素影响。
对产业链的影响
上游材料:覆铜板与铜箔受益于高端化
高多层板和HDI对覆铜板(CCL)的介电性能、耐热性和尺寸稳定性要求更高,推动CCL向高频高速、低损耗方向升级。铜箔作为CCL的核心原材料,同样面临更高性能需求。封装基板则依赖ABF膜等特殊材料,其供应格局相对集中。上游材料环节的技术壁垒和认证周期,可能成为产能释放的瓶颈。
制造环节:HDI与封装基板产能受关注
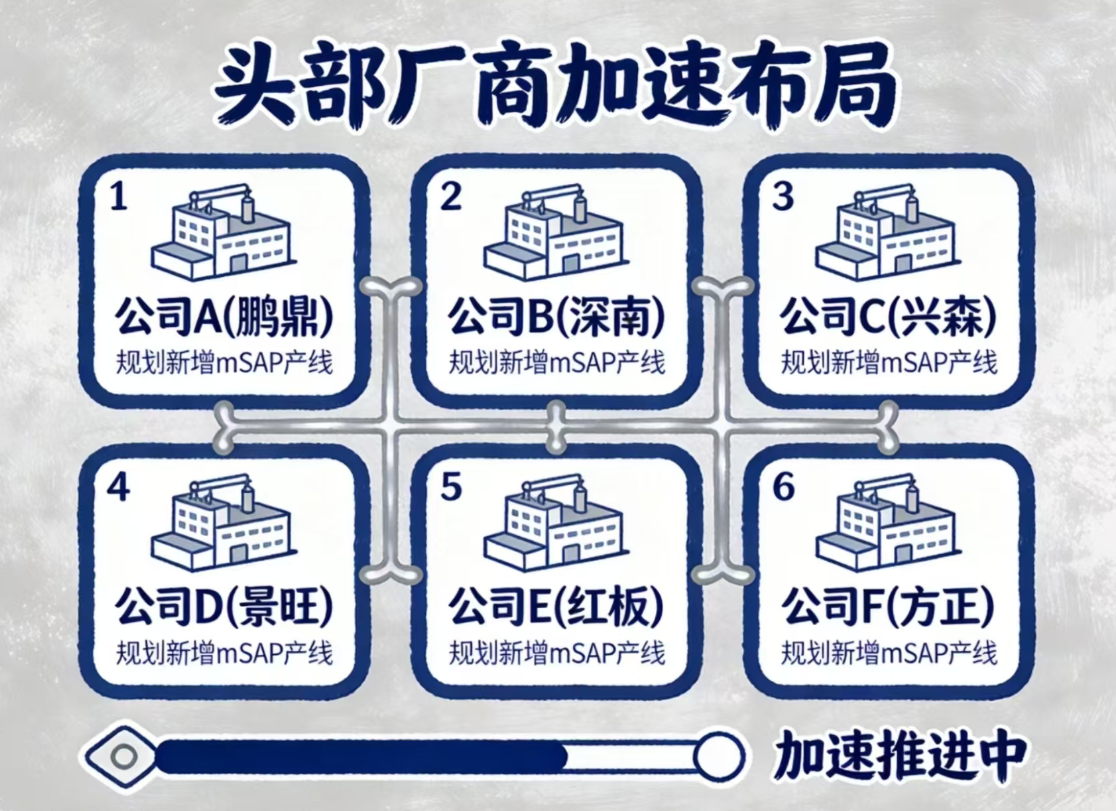
HDI板对激光钻孔、电镀填孔和精细线路工艺要求高,mSAP(半加成法)是实现高密度互连的关键工艺之一。封装基板则涉及更细的线宽/线距和更高的层间对位精度。具备这些能力的PCB厂商和封测厂(OSAT)有望获得结构性机会。但产能扩张需要时间和资本投入,短期供给弹性有限。
设备与辅料:隐含需求提升
高端PCB产品占比提升,意味着对钻孔、曝光、电镀、检测等设备以及专用化学品的要求同步提高。虽然Yole报告未披露具体设备市场规模,但产品结构升级对供应链的带动作用值得关注。
结语
Yole的预测为PCB行业提供了一个中长期锚点:增长动力正从消费电子转向AI相关的基础设施。对从业者而言,关注高多层板、HDI和封装基板的技术演进与产能布局,比单纯跟踪总量数字更有意义。传统消费类市场的温和修复意味着存量竞争加剧,而高端品类的增量则考验企业的工艺能力和客户认证进度。产业链上下游需要为这一结构变化做好准备。
来源:智通财经