
英伟达扩大供应链合作:封装基板产能三年提至2.5倍

行业背景:供应链合作从个案走向标配
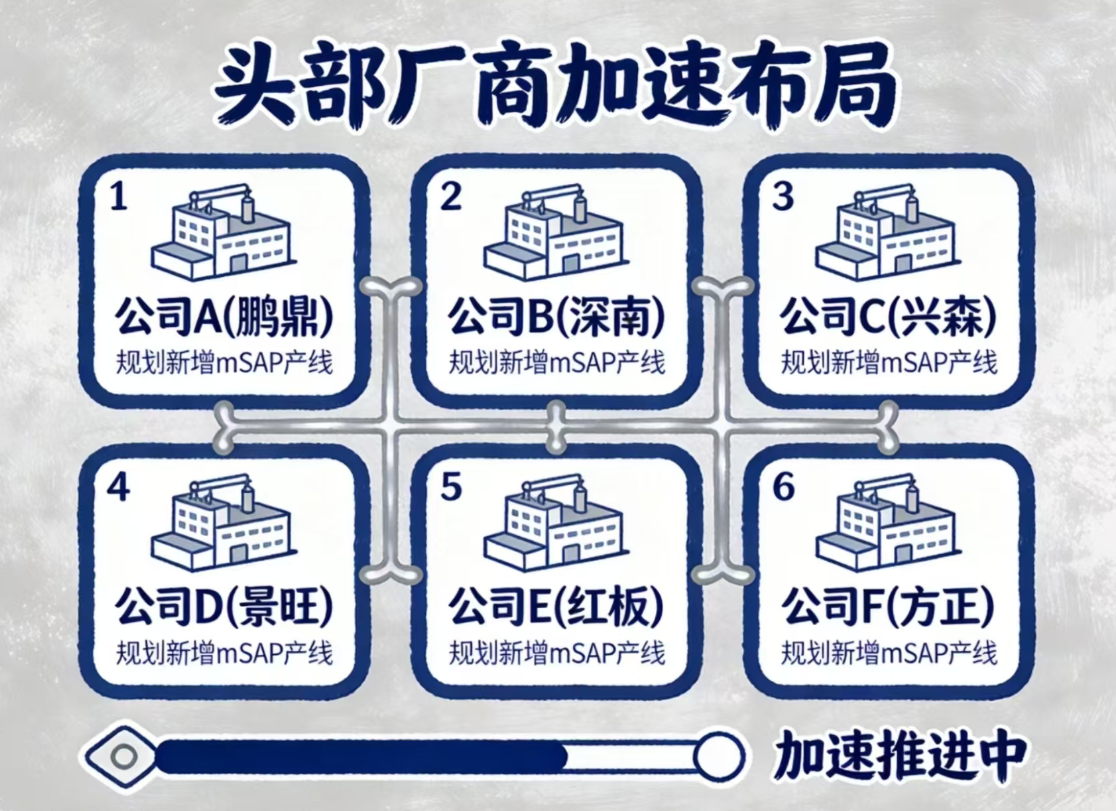
英伟达近期宣布扩大长期供应链合作,名单新增矽品精密、富士康和台积电,覆盖封装基板、先进封装、晶圆制造和晶圆代工(foundry)四个环节。其中,对矽品精密的支持力度最大,涉及数十亿美元资金,用于在台湾扩先进封装产能。此前,英伟达已通过类似方式锁定景硕幼狮厂的ABF载板产能(英伟达出资逾10亿美元购买设备),并与三星电机在世宗、釜山专线合作。这一系列动作表明,预付款买设备、将产能绑定到具体厂区的模式,已从个案演变为行业标配。
核心观点:产能锁定与设备折旧的双重压力
英伟达首次明确总量目标:未来三年封装基板产能要提升到原有水平的2.5倍。安靠(Amkor)在亚利桑那和韩国的先进封装扩产按2026年7月和10月的多份协议推进,总价值接近30亿美元且含预付款,测试产能在2026到2027年间翻倍。这种打法对板厂而言,意味着拿到订单的同时也要背负设备折旧压力。2027到2028年的交付窗口,现在就已开始抢位。
从产业链角度看,封装基板作为芯片与PCB之间的关键连接载体,其产能扩张直接影响到下游封装和组装环节。ABF载板作为先进封装的核心材料,其产能锁定反映了高性能计算芯片需求的持续增长。预付款模式虽然保障了供应安全,但也提高了供应商的资本开支门槛和财务风险。
对产业链的影响:上游材料与设备受益,中游板厂承压
英伟达的供应链扩张计划,对上游覆铜板(CCL)、铜箔等材料供应商形成利好,产能扩张将带动材料需求。同时,设备制造商也将受益于预付款采购。对于中游封装基板厂商,获得订单的同时需投入巨额资本开支,设备折旧将成为未来几年的成本压力。此外,产能绑定到具体厂区,可能导致行业产能集中度进一步提升,中小厂商面临更大的竞争压力。
从技术角度看,先进封装产能的扩张将推动高密度互连(HDI)和半加成法(mSAP)等工艺的普及,对PCB/FPC行业的技术升级提出更高要求。测试产能的翻倍计划,也反映了芯片测试环节在供应链中的重要性提升。
结语:供应链竞争进入产能锁定新阶段
英伟达通过预付款和长期协议锁定封装基板产能,标志着半导体供应链竞争从技术竞争延伸至产能锁定。板厂在获得订单保障的同时,需平衡资本开支与折旧压力。未来三年,封装基板产能的2.5倍增长目标能否如期实现,将取决于设备交付、材料供应和人才储备等多重因素。对于PCB/FPC及电子元器件从业者而言,关注上游材料需求变化和中游产能布局,是把握这一轮供应链调整的关键。
来源:英伟达供应链声明