
PCB产业链三季报量价齐升,涨价逻辑与AI升级双轮驱动

行业背景:三季度业绩确定性提升
进入9月,市场对三季度业绩关注度升温。PCB(印制电路板)板块三季度业绩确定性显著提升,核心源于交付兑现与成本向下传导,呈现量价齐升态势。近期机构对PCB产业链完成10+场调研,覆盖上游覆铜板(CCL)龙头、高阶算力板厂商、中小厂商及特色下游板厂,主要观点更新如下。
核心观点:非AI领域涨价超预期,供给端硬约束驱动
边际变化最大的是非AI领域PCB环节的涨价超预期,二三线厂商盈利大幅修复。本轮CCL涨价已运行4-5个季度,PCB顺价已全面打通。结合产业链调研,CCL每月涨价节奏保守预期持续至2027年6月、后高位横盘,乐观预期将持续至2027年底。本轮与历史周期的本质区别在于供给端存在硬约束:玻纤布供给紧张,AI需求占用玻纤布大量产能;铜箔HVLP升级推动加工费用持续上涨。涨价核心驱动为供给端而非需求端。
PCB环节顺价机制全面打通,定价模式发生根本性变化。中小厂商从5月份开始逐月提价,目前已完成4-5轮涨价,定价模式从“跟随材料同频”升级为“提前锁定未来2-3个月涨价预期”,按照出货时点的市场即期现货CCL价格进行定价。Q3多数中小PCB厂商净利率已修复至历史高点10+%,结合订单排产情况,预计净利率在Q4还有进一步上升空间。
对产业链的影响:保供能力成为关键,AI领域关注两点
非AI领域PCB涨价的市场基础在于:
1)普通CCL供给货源稀缺,能拿到CCL货源的PCB厂商才具备稳定的保供能力,才拥有接单涨价的底气;
2)供需关系持续优化,尽管中观层面下游需求未有明显改善,但下游终端客户将“保供”列为第一要务,保住自己的市场份额,对于价格的接受度高于市场预期。目前多数投资者还未充分认知产业链正发生的这一深刻变化。
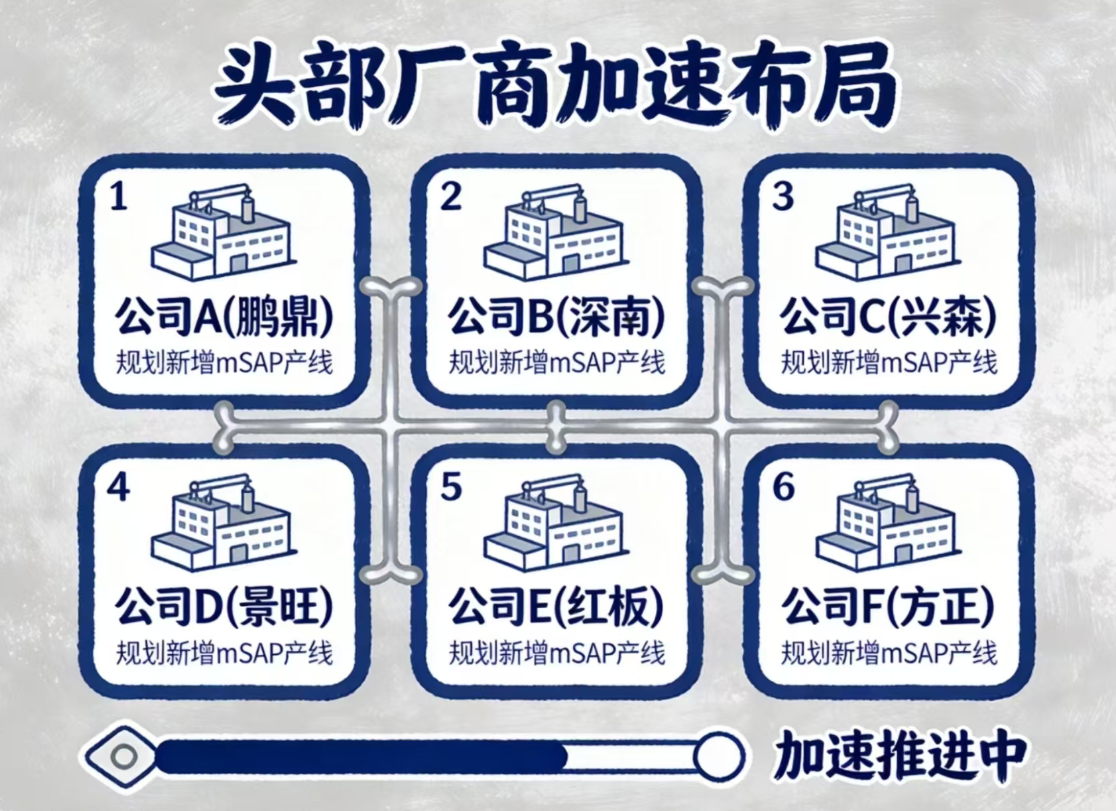
AI-PCB领域关注两点:新产能落地对供给格局的影响及新的技术迭代。25H2-26H1 PCB厂商均加大了对高密度互连(HDI)、高多层、半加成法(mSAP)产能的投入,但关键瓶颈工序的设备供给瓶颈突出,提前锁定了相应设备的厂商才有机会开出相应的高端产能。此外,随着AI PCB的持续升级,加工难度日益加大,良率的提升依靠的是稳健的技术管理团队,人才供给亦是瓶颈之一。
另一场专家交流notes:为什么二线PCB关注高、是mSAP还是三季报?
1)普通CCL和普通PCB,涨价根源是缺布,估计涨到27下半年。
2)CCL 7月和9月是公开涨价函,8月是给下游发邮件,各家不同。Q3幅度环比Q2放大。比如CCL 1.0厚度价格从90元/张涨到现在的380-400元/张。没听过8月降价的事、可能是个例。
3)PCB型号太多,原来2000+的标价已经翻倍。4月开始调涨,反应最慢的企业也是6月开始涨价。Q3整体加速(跟着上游)。4)终端接受涨价,因为要保供。拿到材料=保供能力。PCB成本占比远低于存储、芯片,在保供面前,这点涨价可接受。5)上游布涨的最多,铜箔和树脂在布面前,涨幅不明显。
结论:普通产品的利润是PCB产业链的基本盘。AI进步越快、老款越缺。升级才是最优解。Q1是布业绩拐点,Q2是CCL,Q3是PCB(都指普通款)。
结语
PCB产业链三季度量价齐升的确定性增强,非AI领域涨价超预期带来盈利修复,AI领域技术迭代与产能瓶颈并存。供给端硬约束下,保供能力成为核心竞争力,产业链价值重估正在进行。投资者需关注普通产品基本盘与AI升级双主线。