
深市板厂订单饱满 FC-BGA与汽车服务器板成增长引擎

行业背景:需求结构变化驱动板厂产能紧张
近期,上海证券报对深市三家主要印制电路板(PCB)厂商进行了产能和订单摸底,揭示出AI算力与汽车电子需求对PCB行业的强劲拉动。在半导体与电子组装产业链中,PCB作为承载元器件的核心载体,其高端产品如高密度互连(HDI)、封装基板与类载板的需求变化,直接反映了下游算力基础设施与智能汽车的增长态势。从调研情况看,三家厂商的共同点是客户不再集中于单一GPU平台,需求来源更加多元化。
核心观点:高端产能供不应求,技术升级加速
深南电路在AI算力PCB领域订单饱满,核心客户产能需求意向明确,封装基板产能趋紧,PCB与基板产能利用率均处于高位。技术层面,其FC-BGA载板已具备26层及以下批量生产能力,30层以上处于研发打样阶段。三季度营收与净利润同比大幅增长,广州基板、南通四期、泰国三处产能逐步释放,为后续增长提供支撑。
鹏鼎控股的变化体现在收入结构上:前三季度汽车及服务器用板收入占比显著提升,高阶HDI和高多层板已通过主流服务器与云厂商认证并批量供货,800G、1.6T光模块用类载板也实现量产。胜宏科技的高多层、高阶HDI排单已至2028年,部分客户提前释放2027至2028年的长期需求。这些现象表明,高端PCB产能正成为稀缺资源,技术门槛与客户认证壁垒进一步抬高。
对产业链的影响:上游材料与设备受益,竞争格局分化
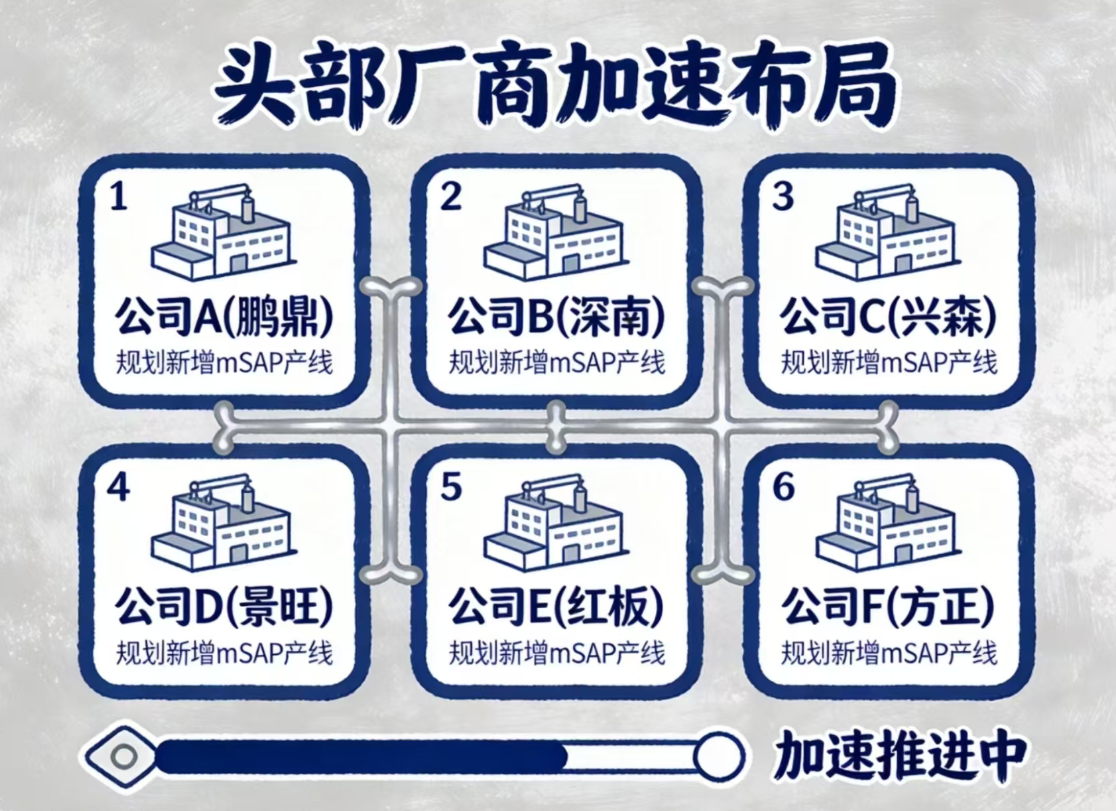
高端PCB产能紧张将向上游传导。覆铜板(CCL)、铜箔、半加成法(mSAP)设备及ABF载板材料等环节有望受益于需求增长。同时,客户分散化趋势降低了单一平台依赖风险,但也对板厂的多客户认证能力与产能灵活性提出更高要求。具备高阶HDI、FC-BGA量产能力的厂商将在竞争中占据优势,而中低端产能可能面临更大价格压力。此外,类载板在光模块领域的量产应用,为封装基板与PCB的融合提供了新场景。
结语
深市三家板厂的订单与产能情况,印证了AI算力与汽车电子对高端PCB的强劲需求。技术升级与产能释放节奏将成为未来竞争的关键变量,产业链上下游需关注高端材料与设备的配套能力。客户结构的分散化是一个积极信号,但需警惕产能扩张与需求波动之间的匹配风险。